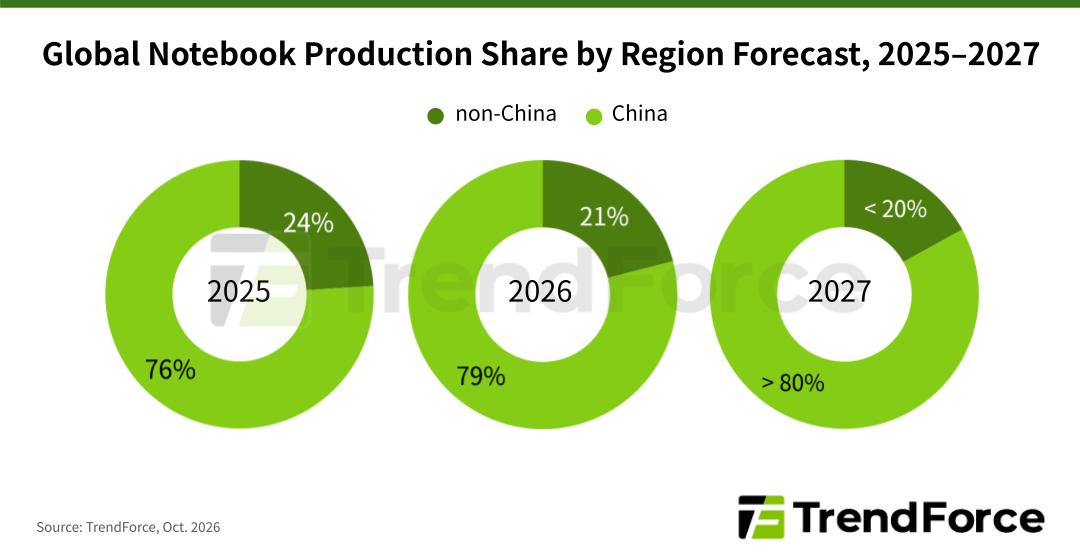
تعيد شركات تصنيع الحواسيب المحمولة بهدوء جزءاً من انتقالها بعيداً عن الصين. وبحسب بحث جديد من TrendForce حول صناعة الحواسيب المحمولة، يُتوقع أن تنخفض حصة الإنتاج العالمي للحواسيب المحمولة خارج الصين من نحو 24% في 2025 إلى 21% في 2026، وقد تنخفض إلى أقل من 20% في 2027.
السبب هو التكلفة وليس السياسة. مع بقاء أسعار المعالجات وذاكرة DRAM ووحدات SSD مرتفعة، تقول TrendForce إن التكاليف الإضافية للخدمات اللوجستية وتوريد المكونات وإدارة سلسلة التوريد في مواقع التصنيع الجديدة أصبحت الآن أثقل وزناً من المخاطر الجيوسياسية التي كان يُفترض أن تقللها.
لماذا يعود إنتاج الحواسيب المحمولة إلى الصين؟
تصف TrendForce هذا التحول بأنه تغيير في العوامل التي توجه قرارات التصنيع. فإذا لم تزد الضغوط الجمركية أكثر، يُتوقع أن تعطي العلامات التجارية الأولوية لتكلفة الإنتاج واكتمال سلسلة التوريد والكفاءة التشغيلية على حساب تقليل المخاطر السياسية.
هذا الحساب يصب في مصلحة الصين، حيث يتركز موردو المكونات وطاقة التجميع والخدمات اللوجستية بالفعل. وتشير TrendForce إلى أن بعض الطاقة الإنتاجية التي بُنيت في أماكن أخرى بهدف تنويع المخاطر قد تعود إلى الصين، دون أن تسمي علامات أو مصانع محددة.
تكاليف المكونات تهيمن الآن على أسعار الحواسيب المحمولة
لجهاز حاسوب محمول رئيسي بسعر تجزئة مقترح يبلغ 900 دولار أمريكي (نحو 2,610 دينار تونسي)، تقول TrendForce إن مكونات المعالج وذاكرة DRAM ووحدة SSD شكلت نحو 68% من قائمة المواد (BOM) في الربع الثالث من العام. وهذا يترك للعلامات التجارية هامشاً ضيقاً لاستيعاب أي زيادات إضافية.
الذاكرة هي نقطة الضغط الرئيسية: إذ يستمر الطلب على خوادم الذكاء الاصطناعي في امتصاص طاقة التصنيع المتقدمة، لذا من المرجح أن يبقى عرض DRAM ضيقاً، بينما تواجه ذاكرة DRAM المخصصة للحواسيب الشخصية نمواً محدوداً في العرض. وقد تخف قيود NAND Flash في النصف الثاني من 2027 مع دخول طاقة إنتاجية جديدة، كما تتعرض لوحات PCB ومكونات MLCC و PMIC لضغوط من تخصيص الطاقة وتكاليف المواد الخام والمشكلات الجيوسياسية.
- الإنتاج خارج الصين: نحو 24% في 2025، و21% متوقعة في 2026، وربما أقل من 20% في 2027